LETTRE D’ACTUALITÉ SOCIALE SEPTEMBRE 2026

NOTRE POINT DE VUE D’EXPERTS de la lettre sociale de septembre 2026.
Au sommaire :
- Prime transport : une opportunité jusqu’en décembre 2026
- Durcissement du cumul emploi retraite à compter du 1er janvier 2027, la retraite progressive au cœur des stratégies de fin de carrière
- Rupture conventionnelle et chômage : nouvelles règles d’indemnisation depuis le 1er septembre 2026
- Statut de conjoint collaborateur, l’échéance du 1er janvier 2027
- Congé supplémentaire de naissance : le nouveau dispositif mobilisable depuis le 1er juillet 2026
- Arrêts de travail : la durée d’indemnisation désormais plafonnée par décret
- Suppression des exonérations fiscales puis sociales attachées à la médaille d’honneur du travail
Annexes
- FLASH
- JURISPRUDENCES
PRIME TRANSPORT : UNE OPPORTUNITE JUSQU’EN DECEMBRE 2026
La prime de transport domicile-travail permet à l’employeur de prendre en charge, de façon facultative et forfaitaire, tout ou partie des frais de carburant ou d’alimentation d’un véhicule électrique, hybride rechargeable ou hydrogène engagés par ses salariés pour leurs trajets entre leur domicile et leur lieu de travail.
Ce dispositif est nécessairement collectif pour bénéficier des exonérations de cotisations et contributions sociales.
Le 6 août, le BOSS a confirmé l’évolution du régime social de ce dispositif, décidée pour la seule année 2026.
Trois mesures annoncées :
- Le relèvement de 300 € à 600 € par an et par salarié de la limite d’exclusion de l’assiette sociale des frais de carburant,
- La suspension de la condition tenant à la desserte du domicile ou du lieu de travail par un service public de transport collectif régulier,
- Et la suspension du principe de non-cumul avec la prise en charge du prix des titres d’abonnement.
(BOSS. Communiqué du 6-8-2026 : Evolution du traitement social de la prise en charge par l’employeur des frais de carburant – Boss.gouv.fr ).
Ces mesures élargissent considérablement le champ des salariés éligibles, mais ne valent que pour les primes versées jusqu’au 31 décembre 2026.
À ce jour, les textes réglementaires n’ont pas encore été formellement modifiés pour intégrer les nouvelles limites. Le BOSS admet néanmoins que les entreprises puissent anticiper sans attendre ces modifications dans leurs déclarations au titre de l’année 2026.
Malgré cet assouplissement, notons que le respect d’un formalisme reste requis :
- La prime transport peut être mise en place par accord d’entreprise ou par décision unilatérale de l’employeur.
- L’attestation sur l’honneur des salariés bénéficiaires quant à l’utilisation de leur véhicule pour le trajet domicile-travail, doit pouvoir être produite en cas de contrôle URSSAF.
Par ailleurs, le Gouvernement a annoncé, dans un communiqué de presse du 22 septembre 2026, un nouveau relèvement du plafond d’exonération de la prime carburant versée par les employeurs à leurs salariés., qui serait porté à 1000 euros. Cette mesure ne pourra toutefois entrer en application qu’une fois son cadre juridique fixé et des précisions apportées quant à sa date d’entrée en vigueur et sa durée d’application.
DURCISSEMENT DU CUMUL EMPLOI RETRAITE A COMPTER DU 1er JANVIER 2027, LA RETRAITE PROGRESSIVE AU CŒUR DES STRATEGIES DE FIN DE CARRIERE
À compter du 1er janvier 2027, le cumul emploi-retraite sera profondément remanié pour toutes les pensions liquidées à partir de cette date.
Le principe du cumul emploi retraite est le cumul de la pension retraite et du revenu d’activité, dans une certaine limite.
Désormais, le cumul emploi retraite au-delà de l’âge légal de départ à la retraite et jusqu’à 67 ans entrainera le versement d’une pension retraite qui sera diminuée de 50%.
La pension retraite ne sera toutefois pas minorée dans la limite d’un cumul des pensions et des revenus d’activité fixé par décret (envisagé à 7000 € bruts par an).
Ce durcissement replace la retraite progressive au cœur des stratégies de fin de carrière : c’est aujourd’hui le seul dispositif permettant de réduire son temps de travail tout en touchant une fraction de sa pension, sans attendre la liquidation complète de ses droits.
Cumul emploi retraite : ce qui change au 01/01/2027
La loi de financement de la Sécurité sociale pour 2026 (LFSS 2026) durcit le dispositif de cumul emploi-retraite.
1. RAPPEL DU DISPOSITIF ACTUEL
Le cumul emploi-retraite permet à un assuré ayant liquidé ses droits à la retraite de percevoir sa pension tout en exerçant une activité rémunérée. Deux régimes coexistent aujourd’hui :
- Cumul intégral : sans plafond de revenus, dès lors que le salarié a liquidé l’ensemble de ses pensions et bénéficie d’une pension retraite à taux plein (obtenue soit à l’âge légal avec la durée d’assurance requise, soit à 67 ans.).
- Cumul plafonné : pour les autres situations, un plafond de revenus s’applique (soit 160 % du SMIC brut, calculé sur une base annuelle de 1 820 heures, soit la moyenne des trois derniers salaires bruts perçus avant la liquidation de la retraite. Cela représente environ 2916.85€ bruts par mois au 01/01/2026) ; au-delà, la pension est réduite à due proportion du dépassement. La reprise d’activité auprès du même employeur est possible après un délai d’au moins 6 mois.
A noter, depuis le 1er septembre 2023, les cotisations vieillesse versées pendant un cumul intégral peuvent ouvrir de nouveaux droits à une seconde pension (mais seulement si la reprise d’activité avec le même employeur intervient au moins 6 mois après le départ en retraite). Le montant de la nouvelle pension de retraite ne peut dépasser 2403€ bruts par an en 2026.
2. CE QUI CHANGE À COMPTER DU 1ER JANVIER 2027
Il n’y aura plus de distinction entre cumul intégral et cumul plafonné, seul l’âge de liquidation de la retraite sera pris en compte. Il faudra toujours avoir liquidé l’ensemble de ses pensions. Le cumul emploi retraite sera désormais autorisé sans délai de carence.
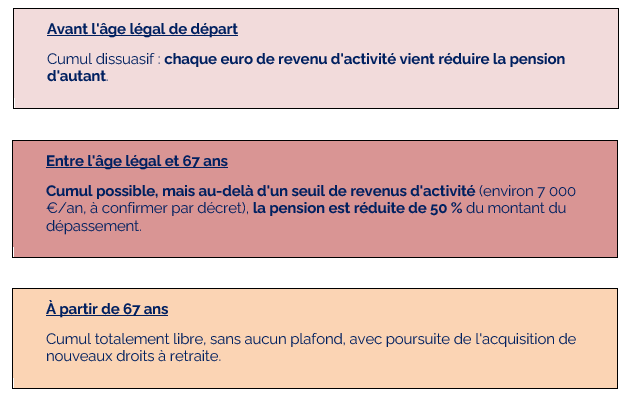
Ces nouvelles règles sont moins favorables qu’aujourd’hui pour un départ entre l’âge légal et 67 ans : le seuil de revenus autorisé (environ 7 000 € bruts par an) est nettement plus bas que le plafond actuel du cumul plafonné (environ 33 000 € bruts par an), et la réduction de pension s’applique désormais dès le premier euro de dépassement.
3. QUI EST CONCERNÉ ?
La réforme n’est pas rétroactive. Elle ne s’applique qu’aux assurés dont la première pension de base prend effet à compter du 1er janvier 2027. Elle ne concerne pas les salariés qui sont déjà en situation de cumul emploi-retraite avant le 01/01/2027, ou ceux dont la première pension est liquidée avant cette date.
A noter : Depuis 2021, en cas de cumul emploi-retraite, le versement des indemnités journalières de Sécurité sociale (IJSS) en cas d’arrêt maladie est plafonné à 60 jours au total pour toute la période de reprise d’activité.
4. NOS PRÉCONISATIONS
- Si un départ à la retraite est envisagé dans les prochains mois avec reprise ou poursuite d’une activité, étudier l’opportunité d’anticiper la liquidation avant le 31 décembre 2026 pour rester sous les règles actuelles, plus favorables entre l’âge légal et 67 ans.
- Pour les départs prévus après le 1er janvier 2027 :
- En cas de souhait de reprendre une activité dans le cadre d’un cumul emploi retraite : prendre en compte l’impact du nouveau seuil de 7 000 €/an sur le revenu global attendu (pension + activité), et ajuster en conséquence le volume d’activité envisagé.
- En cas de souhait de réduction de l’activité : envisager la retraite progressive comme alternative : elle permet de réduire son activité et de percevoir une fraction de pension avant la liquidation définitive, sans être soumise aux nouvelles limites du cumul emploi-retraite (voir notre communication dédiée).
L’attractivité de la retraite progressive
Réduire son activité sans renoncer à ses revenus : un dispositif de plus en plus plébiscité
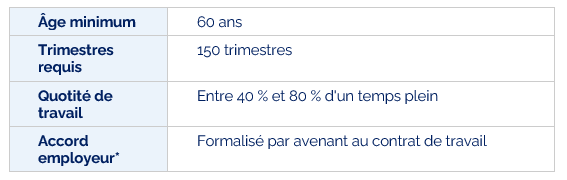
La retraite progressive permet, avant l’âge de départ définitif, de continuer à travailler à temps partiel tout en percevant une fraction de sa pension de retraite (base et complémentaires), calculée en fonction de la quotité de temps non travaillée. Elle constitue une transition entre vie active et retraite complète, sans rupture brutale de rythme ni de revenus.
1. CONDITIONS D’ACCES :
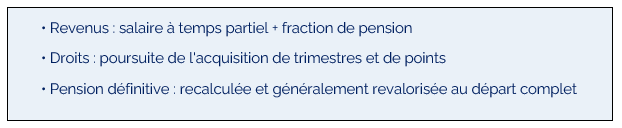
2. FONCTIONNEMENT :
Le salarié percevra :
- Un salaire versé par l’employeur sur la base de sa durée du travail à temps partiel et continuera de cotiser pour sa retraite
- Une fraction de sa pension retraite versée par la caisse en complément du revenu d’activité à temps partiel
3. DEMANDE PAR LE SALARIE :
- Durée du travail souhaitée
- Date de début
- Délai de prévenance : 2 mois
- Une seule demande possible
Eventuellement : le souhait de cotiser à la vieillesse et à la retraite complémentaire sur une base temps plein
4. REPONSE DE L’EMPLOYEUR :
- Délai de réponse : 2 mois
- Obligation d’information sur la faculté de maintenir les cotisations retraite vieillesse sur la base d’un temps plein
- Absence de réponse vaut acceptation
Un refus doit être justifié par l’incompatibilité de la durée du travail demandée avec l’activité économique de l’entreprise.
En parallèle, le salarié doit effectuer au plus tôt 5 mois avant la date souhaitée une demande de retraite progressive auprès des caisses de retraite et faire compléter une attestation par son employeur. Une réelle anticipation de la part de l’assuré pour la réalisation de ces démarches est donc indispensable.
A noter : Depuis 2023, le plafond d’IJSS de 60 jours ne s’applique plus aux bénéficiaires d’une retraite progressive
RUPTURE CONVENTIONNELLE ET CHOMAGE : NOUVELLES REGLES D’INDEMNISATION DEPUIS LE 1ER SEPTEMBRE 2026

Alors que jusqu’à présent la durée d’indemnisation du chômage était identique quelle que soit le mode de rupture du contrat à durée indéterminée, la loi n° 2026-470 du 11 Juin 2026 modifie à la baisse la durée d’indemnisation du chômage du salarié après une rupture conventionnelle.
A NOTER : Les modalités de calcul de l’indemnité demeurent quant à elles inchangées.
L’objectif de cette réforme est double :
- Réduire la dette publique et le déficit de l’assurance chômage. Cette mesure, devrait ainsi générer une économie d’environ 1 milliard d’euros par an.
- Inciter au retour rapide à l’emploi.
1. NOUVELLES DUREES D’INDEMNISATION :
Cette réduction de la durée d’indemnisation ne sera pas identique pour tous les salariés. La réduction variera en fonction de la tranche d’âge dans laquelle le salarié se trouve au moment de la rupture de son contrat de travail et de son lieu de résidence.
Si le salarié réside en France métropolitaine :
- Pour un salarié de moins de 55 ans : 15 mois (contre 18 mois auparavant)
- Pour un salarié de 55 à 56 ans : 20,5 mois (contre 22,5 mois auparavant)
- Pour un salarié de 57 ans et plus : 20,5 mois (contre 27 mois auparavant).
Si le salarié réside dans les départements d’Outre-mer (hors Mayotte) :
- Pour un salarié de moins de 55 ans : 20 mois (contre 24 mois auparavant)
- Pour un salarié de 55 à 56 ans : 30 mois (inchangé)
- Pour un salarié de 57 ans et plus : 30 mois (contre 36 mois auparavant).
2. ENTREE EN VIGUEUR DES NOUVELLES DUREES :
Les nouvelles durées d’indemnisation s’appliquent aux salariés dont le contrat de travail est rompu à compter du 1er septembre 2026. Peu importe la date à laquelle la rupture conventionnelle a été conclue.
C’est donc le dernier jour travaillé qui est pris en compte pour appliquer ou non la réduction de la durée d’indemnisation.
Rappel sur les modalités de calcul de l’indemnisation chômage :Les modalités de calcul de l’indemnisation chômage ne sont pas modifiées par la réforme. Pour rappel, ces modalités de calcul (hors allocations de sécurisation professionnelle pour le licenciement économique) sont les suivantes :
Calcul du salaire journalier de référence
L’allocation de retour à l’emploi est calculée à partir du salaire journalier de référence (SJR) qui correspond au quotient :
- Du salaire de référence (montant total des salaires perçus au cours des 24 ou 36 mois) ;
- Par le nombre de jours correspondant à la durée d’indemnisation, c’est-à-dire les jours travaillés et non travaillés sur la période de 24 ou 36 mois d’amplitude. On tient donc compte du nombre de jours calendaires entre le début du premier contrat et la fin du dernier contrat.
Formules de calcul de l’indemnité journalière
Une fois le salaire journalier de référence obtenu, l’allocation journalière est calculée selon deux formules, le résultat le plus avantageux étant retenu :
- Soit 40,4% du salaire journalier de référence + 13,18 € ;
- Soit 57% du salaire journalier de référence.
- Le montant de l’allocation journalière :
- Ne pourra pas être inférieur à 32,13 € (Ce montant minimum n’est pas applicable en cas de travail partiel).
- Ne peut dépasser 75% du salaire journalier de référence.
- Est au maximum de 300,21 € par jour.
Retenues prélevées sur les allocations :
Une participation pour financer les points de retraite complémentaire à un taux de 3 % est appliquée si le montant de l’allocation journalière est supérieur à 32,13 €.
Des retenues au titre de la CSG (6,2 % ou 3,8 % pour les personnes aux revenus modestes) et la CRDS (0,5 %) sont également effectuées lorsque le montant de l’allocation brute est supérieur ou égal à 61 €.
FRANCE TRAVAIL opère enfin le prélèvement à la source au titre de l’impôt sur le revenu sur le montant de l’allocation.
STATUT DE CONJOINT COLLABORATEUR, L’ECHEANCE DU 1ER JANVIER 2027

Depuis la réforme entrée en vigueur en 2022, le statut de conjoint collaborateur est limité à une durée maximale de cinq ans. Cette mesure concerne le conjoint, le partenaire de Pacs ou le concubin du chef d’entreprise qui participe régulièrement à l’activité sans être rémunéré au titre d’un contrat de travail et sans détenir la qualité d’associé.
Pour les personnes qui bénéficiaient déjà de ce statut avant le 1er janvier 2022, le législateur a prévu une période de maintien jusqu’au 31 décembre 2026.
À l’issue de cette période, soit au 1er janvier 2027, le conjoint qui poursuit son activité dans l’entreprise devra opter pour l’un des statuts suivants :
- Conjoint salarié ;
- Conjoint associé, lorsque la structure juridique de l’entreprise le permet.
À défaut de choix effectué dans les délais, l’administration appliquera automatiquement le statut de conjoint salarié.
Une exception pour certaines personnes nées avant 1965
Les conjoints collaborateurs nés au plus tard en 1964 et ayant acquis ce statut avant le 1er janvier 2022 bénéficient d’un régime dérogatoire. Ils pourront conserver leur statut jusqu’à l’âge de 67 ans maximum.
1. ANTICIPER LE PASSAGE AU STATUT DE CONJOINT SALARIE
En pratique, le statut de conjoint salarié implique la conclusion d’un véritable contrat de travail et le versement d’une rémunération.
Avant la prise d’effet du nouveau statut, l’employeur devra notamment :
- Réaliser une Déclaration Préalable à l’Embauche (DPAE) ;
- Établir un contrat de travail ;
- Effectuer les formalités sociales associées à l’embauche.
A noter : l’employeur devra également remplir le questionnaire spécifique de France Travail relatif à l’assurance chômage pour vérifier l’éligibilité et la reconnaissance du statut de salarié.
2. LE STATUT DE CONJOINT ASSOCIE SOUS CONDITIONS
Le statut de conjoint associé nécessite que le conjoint détienne des parts sociales ou des actions dans l’entreprise.
Ce statut n’est pas accessible à toutes les structures. Il est notamment impossible dans les cas suivants :
- Entreprise individuelle ;
- Micro-entreprise ;
- EURL ;
- SASU.
CONGE SUPPLEMENTAIRE DE NAISSANCE : LE NOUVEAU DISPOSITIF MOBILISABLE DEPUIS LE 1ER JUILLET 2026

La loi de Financement de la sécurité sociale 2026 a profondément remanié le droit au congé à l’occasion d’une naissance en instituant, aux côtés du congé de naissance de 3 jours, un nouveau congé supplémentaire de naissance d’une durée d’un ou deux mois, indemnisé par la Sécurité sociale. Ce congé de naissance supplémentaire est accessible depuis le 1er juillet 2026.
Bénéficiaires
Ce droit s’applique à tout salarié sans condition d’ancienneté ni d’effectif, quel que soit le type de contrat (CDI, CDD, temps plein ou temps partiel).
Le congé supplémentaire de naissance bénéficie à chacun des deux parents. Chaque parent dispose d’un droit propre et autonome.
Comme pour le congé de paternité et d’accueil de l’enfant, le congé est ouvert au père de l’enfant mais également, le cas échéant, au conjoint ou au concubin de la mère, ou à la personne liée à elle par un pacte civil de solidarité.
L’employeur ne peut pas refuser le congé supplémentaire.
Délai de prévenance
Le salarié souhaitant bénéficier du congé doit informer l’employeur de son intention de le prendre, en précisant la date souhaitée du début du congé, sa durée et, le cas échéant, si une durée de 2 mois est souhaitée de façon fractionnée ou non.
Le délai est de 1 mois et peut être réduit à 15 jours lorsque le congé supplémentaire de naissance prend la suite immédiate du congé de paternité et d’accueil de l’enfant ou du congé d’adoption et qu’il n’est pas possible, compte tenu de la durée de ce premier congé, de respecter le délai de droit commun.
Durée et modalités de prise
La durée du congé supplémentaire de naissance est, au choix du parent, de 1 ou de 2 mois.
Lorsque le parent opte pour une durée de 2 mois, le congé peut être fractionné en 2 périodes d’1 mois chacune.
Pour les parents d’enfants nés ou arrivés au foyer à partir du 1er juillet 2026, la CNAM précise que le délai de prise du congé sera de 9 mois à compter de la naissance de l’enfant ou, pour les parents adoptants, de l’arrivée de l’enfant au foyer.
Lorsque les congés de maternité, de paternité et d’accueil de l’enfant ou d’adoption sont allongés (par exemple du fait de naissances multiples ou de dispositions conventionnelles plus favorables) le délai de 9 mois est prolongé d’autant.
Chaque parent peut prendre son congé simultanément ou en alternance avec l’autre.
Le congé supplémentaire de naissance prolonge obligatoirement le congé de maternité, de paternité ou d’adoption, après épuisement du droit.
Statut et indemnisation du salarié
L’employeur n’est pas légalement tenu de maintenir le salaire pendant le congé supplémentaire de naissance.
Ce congé ouvre droit à des indemnités journalières versées par la CPAM (70 % du salaire journalier de base pour le premier mois, 60 % pour le second).
Le salarié bénéficie d’une protection relative contre le licenciement pendant toute la durée effective du congé supplémentaire.
Le congé supplémentaire de naissance entraîne la suspension du contrat de travail. Par ailleurs, la durée du congé supplémentaire de naissance est assimilée à une période de travail effectif pour la détermination des droits que le salarié tient de son ancienneté.
L’indemnisation du congé supplémentaire de naissance donne lieu à validation d’un trimestre de retraite assimilé (régime général) dès lors que cette période d’indemnisation atteint au moins 58 jours, continus ou non.
En revanche, à ce jour, les règles légales de neutralisation d’absences pour la participation ne visent pas le congé supplémentaire de naissance ; ce congé n’est donc pas automatiquement assimilé à une période de présence ni à une période donnant lieu à reconstitution de salaire. De même, selon les textes en vigueur, le congé supplémentaire de naissance n’est pas assimilé à du temps de travail effectif pour l’acquisition des congés payés.
ARRETS DE TRAVAIL : LA DUREE D’INDEMNISATION DESORMAIS PLAFONNEE PAR DECRET

Trois décrets du 12 juin 2026 encadrent la durée des arrêts maladie ouvrant droit aux IJSS et, pour la première fois, la durée d’indemnisation des arrêts consécutifs à un accident du travail ou à une maladie professionnelle.
Depuis le 1er septembre 2026, la durée d’un arrêt est désormais plafonnée à 31 jours pour une première prescription et à 62 jours pour une prolongation.
Au-delà, de nouveaux renouvellements demeurent possibles, toujours dans la limite de 62 jours.
Le prescripteur peut s’écarter de ce plafond, à condition de justifier sur la prescription la nécessité d’une durée plus longue au regard de la situation du patient et des recommandations de la Haute Autorité de santé.
En matière d’accident du travail et de maladie professionnelle, l’indemnité journalière ne peut désormais être servie que pendant une durée maximale de quatre ans, pour les sinistres survenant à compter du 1er janvier 2027.
A court terme, la durée totale des arrêts de travail n’étant pas limitée, cela générera un fractionnement des arrêts longs en séquences de 31 puis 62 jours, ce qui multipliera les prolongations et les avis d’arrêt à réceptionner.
Pour l’employeur, ce changement nécessitera un suivi resserré des dates de reprise, de la subrogation et de l’articulation avec la prévoyance, sous peine de ruptures d’indemnisation.
SUPPRESSION DES EXONERATIONS FISCALES PUIS SOCIALES ATTACHEES A LA MEDAILLE D’HONNEUR DU TRAVAIL
La loi de finances pour 2026 a supprimé l’exonération d’impôt sur le revenu autrefois applicable aux gratifications allouées à l’occasion de la délivrance de la médaille d’honneur du travail
En conséquence, les gratifications versées à cette occasion sont désormais imposables, cette mesure s’appliquant pour l’impôt sur le revenu dû au titre de 2026, pour les gratifications versées depuis le 1er janvier 2026.
Dans un communiqué du 10 Avril 2026, le Bulletin officiel de la sécurité sociale (BOSS) a indiqué que la fin de l’exonération fiscale à compter des revenus perçus au titre de l’année 2026 prive de fondement la tolérance qui prévoyait une exonération sociale calée sur l’exonération fiscale.
La suppression de l’exonération fiscale entraîne donc la suppression de l’exonération sociale.
Toutefois, à titre de tolérance, l’application de l’exonération sociale sera maintenue pour les revenus versés à l’occasion de la délivrance de la médaille d’honneur du travail jusqu’au 31 décembre 2026.
A partir du 1er janvier 2027, la gratification, qui sera alors imposable et assujettie à cotisations, devra être portée sur le bulletin de salaire, comme n’importe quel autre élément de salaire.
FOCUS RH – Transparence Salariale : un projet de Loi qui apporte enfin des précisions
Le projet de loi portant transposition de la directive (UE) 2023/970 du 10-5-2023 a été présenté en Conseil des ministres puis déposé au Sénat le 10 septembre 2026.
Ce qu’il faut retenir :
De nouveaux droit à l’information pour le salarié
Tout salarié bénéficierait d’un droit à l’information sur son niveau de rémunération et sur les niveaux moyens, ventilés par sexe, des salariés relevant de la même catégorie.
Le délai de réponse sera fixé par décret, sans pouvoir excéder deux mois.
Les informations ne seraient pas transmises lorsqu’elles permettraient d’identifier la rémunération d’un autre salarié.
Le défaut d’information annuelle des salariés sur l’existence de ce droit exposerait à une pénalité administrative de 450 € par manquement.
Il est également prévu une interdiction des clauses de confidentialité salariale, et un renversement de la charge de la preuve en cas de litige
Indicateurs et catégorisation des emplois
Le texte déposé, retient un seuil d’assujettissement de 50 salariés mais ne fixe ni le nombre ni la nature des indicateurs, renvoyés à un décret en Conseil d’État, le ministre du travail ayant annoncé sept indicateurs venant remplacer l’index de l’égalité professionnelle.
Seul l’indicateur d’écart par catégorie de salariés accomplissant un travail égal ou de valeur égale figure dans le texte, sa déclaration étant triennale pour les entreprises de 50 à 249 salariés et annuelle au-delà, une dispense par accord collectif étant ouverte de 50 à 99 salariés.
La catégorisation relèverait de l’accord d’entreprise et, à défaut, d’une décision unilatérale prise après consultation du CSE pour trois ans, la branche n’intervenant que pour élaborer une méthode.
Écarts, preuve et sanctions
Un écart supérieur au seuil fixé par décret et non justifié appelle une correction par accord ou plan d’action, puis, en cas de persistance, une négociation précédée d’un rapport d’évaluation conjointe (C. trav. art. L. 1142-8-6 nouveau).
Le manquement aux obligations de transparence dispense le salarié ou le candidat d’apporter les éléments de fait laissant supposer une discrimination, sauf manquement manifestement non intentionnel et mineur (C. trav. art. L. 3221-8 nouveau).
La pénalité est plafonnée à 1 % des rémunérations et gains, portée à 2 % en cas de nouvelle sanction dans les cinq ans (C. trav. art. L. 1142-10-1 nouveau).
Un calendrier d’entrée en vigueur hétérogène
Des obligations seraient applicables dès l’entrée en vigueur de la loi (l’interdiction des clauses de confidentialité salariale, la fourchette de rémunération dans les offres d’emploi et l’aménagement de la charge de la preuve relèveraient du droit commun), d’autres bénéficieraient d’une application progressive ( la publication des indicateurs : maintien de l’Index actuel en 2027, bascule vers le nouveau dispositif à partir de 2028).
Le texte doit, désormais, être examiné par le Sénat puis l’Assemblée nationale, dans un calendrier parlementaire déjà chargé.
Malgré tout pour les entreprises, l’anticipation est de mise : avec la cartographie des postes, la catégorisation des emplois « de même valeur », la préparation du dialogue social sur les écarts non justifiés.
FOCUS RH – Entretien de parcours professionnel
Pour rappel
L’entretien de parcours professionnel constitue, depuis la loi n° 2025-989 du 24 octobre 2025 dite « loi Seniors », le nouveau cadre juridique du suivi des carrières des salariés en France. Cette réforme remplace l’ancien entretien professionnel instauré en 2014 et modifie profondément sa périodicité, son contenu et son articulation avec la gestion des compétences dans l’entreprise. L’objectif est de renforcer l’accompagnement des parcours professionnels, d’anticiper les évolutions des métiers et d’améliorer le maintien dans l’emploi, notamment pour les salariés expérimentés.
Pour les actions RH à mener par les employeurs, cela implique concrètement :
- De recalibrer le calendrier des entretiens (1 an, 4 ans, 8 ans, mi‑carrière, fin de carrière, retours de congé) et de vérifier la conformité des accords collectifs existants, en anticipant la renégociation avant le 1er octobre 2026;
- De refondre les supports d’entretien pour intégrer l’ensemble des thématiques désormais obligatoires (compétences, parcours, besoins de formation, projets, CPF/CEP, reconversion, VAE, etc.) et de former les managers à cette approche élargie, distincte de l’évaluation ;
- De sécuriser la traçabilité (convocations, comptes rendus, suivi des formations) afin de limiter le risque d’abondement correctif de 3 000 € par salarié dans les entreprises d’au moins 50 salariés et de contentieux fondés sur l’obligation d’employabilité ;
- D’articuler étroitement ces entretiens avec la politique de formation et de gestion des compétences, en particulier pour les salariés expérimentés, pour répondre à la fois aux enjeux de maintien dans l’emploi, de prévention de l’usure professionnelle et de transitions de fin de carrière.
Le Questions-Réponses publié par le ministère du Travail le 12 février 2026 apporte plusieurs précisions concernant la mise en œuvre de l’entretien de parcours professionnel. Ce document n’a pas de valeur normative mais vise à sécuriser l’application pratique du nouveau dispositif par les employeurs. Il clarifie notamment les modalités de transition entre l’ancien et le nouveau régime, les règles de calcul des échéances, ainsi que certaines conditions relatives à l’abondement correctif du compte personnel de formation (CPF).
- Les modalités de transition entre l’ancien entretien professionnel et le nouvel entretien de parcours professionnel
La première précision apportée par le ministère concerne l’articulation entre l’ancien dispositif et le nouveau régime applicable depuis le 26 octobre 2025. Le Questions-Réponses indique que la réforme ne remet pas à zéro le calendrier des entretiens déjà réalisés.
Ainsi, les entreprises doivent prendre en compte la date du dernier entretien professionnel effectué pour déterminer les prochaines échéances. La périodicité légale est désormais fixée à quatre ans entre deux entretiens, contre deux ans auparavant. Par conséquent, lorsqu’un salarié a bénéficié d’un entretien avant l’entrée en vigueur de la réforme, la prochaine échéance doit être calculée en appliquant le nouveau délai de quatre ans à partir de la date de cet entretien.
De la même manière, l’état des lieux récapitulatif du parcours professionnel, qui intervenait tous les six ans dans l’ancien régime, est désormais organisé tous les huit ans. Le ministère précise que ce nouveau délai s’applique également aux salariés déjà présents dans l’entreprise, en tenant compte des entretiens déjà réalisés.
Ces précisions visent principalement à éviter une multiplication immédiate des entretiens au moment de la mise en œuvre de la réforme et à garantir une transition progressive vers le nouveau dispositif.
- Les règles de calcul des délais et de l’ancienneté
Le Questions-Réponses ministériel apporte également des précisions concernant le calcul de l’ancienneté et des délais servant à déterminer les échéances des entretiens.
En cas de transfert du contrat de travail, notamment dans le cadre d’un transfert d’entreprise, l’ancienneté acquise par le salarié doit être conservée pour apprécier les échéances relatives aux entretiens de parcours professionnel. L’employeur repreneur doit donc tenir compte des entretiens éventuellement réalisés avant le transfert.
Par ailleurs, certaines périodes de suspension du contrat de travail peuvent être neutralisées pour le calcul des délais, sauf dispositions conventionnelles plus favorables. Tel peut être le cas notamment de certains congés spécifiques, tels que le congé sabbatique, le congé de présence parentale, le congé de solidarité familiale ou certains congés sans solde. L’objectif est d’éviter que ces périodes d’absence prolongée ne conduisent à organiser un entretien alors que le salarié n’a pas effectivement exercé son activité dans l’entreprise.
- Les précisions relatives aux formations prises en compte
Le Questions-Réponses rappelle les conditions permettant d’éviter l’application de l’abondement correctif du CPF, prévu dans les entreprises d’au moins cinquante salariés lorsque les obligations relatives à l’entretien de parcours professionnel ne sont pas respectées.
Le ministère précise notamment que les formations obligatoires ne peuvent pas être prises en compte pour satisfaire à l’exigence d’au moins une action de formation. Les formations imposées par la réglementation ou nécessaires à l’exercice de l’activité professionnelle, notamment en matière de sécurité, ne suffisent donc pas à elles seules à écarter le risque d’abondement correctif.
Seules les formations dites non obligatoires, contribuant au développement des compétences ou à l’évolution professionnelle du salarié, peuvent être retenues dans ce cadre.
- Les modalités pratiques de réalisation de l’entretien
Enfin, le Questions-Réponses rappelle plusieurs règles pratiques relatives à l’organisation de l’entretien de parcours professionnel.
L’entretien peut être réalisé en présentiel ou à distance, notamment par visioconférence. Il doit toutefois donner lieu à un document écrit formalisant son contenu, dont une copie doit être remise au salarié afin de garantir la traçabilité du dispositif.
Le ministère précise également que l’entretien doit être proposé au salarié à l’occasion de certaines situations particulières, notamment lors de la reprise d’activité après certains congés ou absences. Toutefois, cette obligation ne s’applique pas si un entretien de parcours professionnel a déjà été organisé dans les douze mois précédant le retour du salarié.
Conclusion
Le Questions-Réponses ministériel du 12 février 2026 constitue un outil de clarifications permettant aux employeurs de sécuriser juridiquement la mise en œuvre du nouvel entretien de parcours professionnel, tout en garantissant un suivi plus structuré des parcours et des compétences des salariés.
Pour plus de précisions ou souhaits d’accompagnement, nous vous invitons à vous rapprocher de votre référent social.
ANNEXE Flash
Renforcement de l’obligation de vigilance
L’obligation de vigilance impose à toute personne qui conclut un contrat portant sur une obligation d’un montant au moins égal à 5 000 € HT de s’assurer, à la conclusion puis tous les six mois, que son cocontractant satisfait à ses obligations déclaratives et de paiement au regard de l’interdiction du travail dissimulé.
Son inobservation expose le donneur d’ordre à une solidarité financière avec l’auteur du travail dissimulé, ainsi qu’à l’annulation des réductions et exonérations de cotisations dont il a bénéficié pour ses propres salariés.
Jusqu’à présent un maître d’ouvrage ne pouvait pas être tenu solidairement responsable des dettes d’un sous-traitant avec lequel il n’avait aucun contrat direct (position confirmée par la Cour de cassation : Cass. 2e civ., 4 septembre 2025). L’obligation de vigilance restait cantonnée à la seule relation entre le donneur d’ordre et son cocontractant immédiat. Or, la loi 2026-534 du 25 juin 2026 change la donne : le maître d’ouvrage doit désormais vérifier la situation des sous-traitants indirects qu’il a acceptés et s’expose, à défaut, à une solidarité financière.
Le maître d’ouvrage est l’entreprise pour le compte de laquelle les travaux sont réalisés et qui en est le bénéficiaire final. Il conclut un contrat avec un entrepreneur principal, lequel peut confier tout ou partie de la prestation à des sous-traitants. Si la sous-traitance est en cascade, il n’est pas nécessairement le donneur d’ordre direct.
Cette nouvelle obligation entrera en vigueur à une date fixée par décret, au plus tard le 26 décembre 2026.
DUERP : une amende administrative de l’inspection du travail
La loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales renforce le dispositif de sanctions applicables en cas d’absence de DUERP (Document Unique d’Evaluation des Risques Professionnels).
Le DUERP est obligatoire dans toutes les entreprises dès l’embauche du premier salarié et doit recenser et évaluer l’ensemble des risques présents dans l’entreprise.
L’absence de DUERP peut être sanctionnée pénalement (amende pour contravention de 5e classe),
Désormais, l’inspection du travail pourra sanctionner le défaut d’établissement du document unique par une amende administrative (C. trav. art. L. 8115-1, 6°).
Son montant peut atteindre 4 000 € par salarié concerné et est porté au double en cas de nouveau manquement constaté dans un délai de deux ans (C. trav. art. L. 8115-3).
Cette amende s’applique uniquement sous réserve de l’absence de poursuites pénales.
Congé de présence parentale renforcé : protection contre le licenciement
La loi n° 2026-492 du 12 juin 2026 renforce la protection et l’accompagnement des parents d’un enfant atteint d’un cancer, d’une maladie grave ou d’un handicap.
Cette loi prévoit notamment que la protection contre la rupture du contrat de travail est étendue aux 10 semaines qui suivent l’expiration du congé de présence parental (C. trav. art. L. 1225-4-4)
Visite de préreprise : nouvelles modalités
Le décret n° 2026-503 du 12 juin 2026 apporte des évolutions quant aux modalités des visites de préreprise et de reprise et attribue une nouvelle dimension à la visite de préreprise dans le but de simplifier le retour à l’emploi.
Désormais, l’employeur est informé de l’organisation d’une visite de préreprise même en l’absence de recommandations du médecin du travail sauf si le travailleur s’y oppose.
Ce décret prévoit également que, par dérogation, une visite de reprise n’est pas requise lorsque :
- La visite de préreprise a lieu moins de 30 jours avant la date de reprise effective du travail par le salarié
- Le médecin du travail a conclu, lors de la visite médicale de préreprise qu’« aucune mesure individuelle d’aménagement, d’adaptation ou de transformation du poste ni aucune mesure d’aménagement du temps de travail n’était nécessaire en vue de la reprise ».
Néanmoins, même si ces conditions de dispense d’une visite de reprise sont réunies, l’employeur, le médecin du travail ou le salarié conservent la faculté de demander l’organisation d’une visite de reprise.
Ces nouvelles dispositions concernent les arrêts de travail délivrés depuis le 15 juin 2026
Nouvelles mesures relatives aux pensions de retraite des parents
Deux décrets du 29 juillet 2026 prévoient diverses mesures relatives aux pensions de retraite des parents.
Le décret 2026-699 vise à réduire le nombre d’années prises en compte pour le calcul du revenu annuel moyen des bénéficiaires de bonification et de majorations de durée d’assurance au titre de leurs enfants pour les régimes calculant les pensions en meilleures années de revenu, ainsi qu’à introduire une nouvelle bonification d’un trimestre pour les femmes ayant accouché à compter du 1er janvier 2004 pour les régimes de la CNRACL et du FSPOEIE.
Le décret 2026-700 permet la prise en compte de bonifications ou de majorations de durée d’assurance attribuées au titre des enfants dans la période réputée cotisée, dans la limite de deux trimestres par assuré.
PPV : encore quelques mois pour bénéficier du régime de faveur
Le régime social et fiscal de faveur applicable à la prime de partage de la valeur (PPV) prendra fin le 1er janvier 2027.
Jusqu’au 31 décembre 2026, dans les entreprises de moins de 50 salariés, la PPV versée à un salarié dont la rémunération des douze derniers mois est inférieure à trois fois le SMIC est exonéré de cotisations sociales, de CSG-CRDS et d’impôt sur le revenu, dans la limite de 3 000 € par bénéficiaire (plafond porté à 6 000 € en présence d’un dispositif d’intéressement ou de participation).
À compter du 1er janvier 2027, la PPV restera exonérée de cotisations sociales dans la limite des plafonds, mais sera soumise à la CSG-CRDS et à l’impôt sur le revenu, quels que soient l’effectif de l’entreprise et la rémunération du salarié.
Par ailleurs, les sociétés de 11 à 49 salariés soumises depuis 2025 à l’obligation de mettre en place un dispositif de partage de la valeur (loi n° 2023-1107 du 29 novembre 2023) peuvent y satisfaire par le versement d’une PPV.
L’occasion de conjuguer le respect de cette obligation et le bénéfice du régime d’exonération le plus favorable avant la fin de l’année 2026.
ANNEXE Jurisprudences
Cession du droit à l’image sans durée : l’autorisation tombe avec le contrat
Cass. soc. 13-5-2026, n° 24-19.117
Dans un arrêt du 13 mai 2026, la Cour de cassation juge qu’une clause de cession du droit à l’image consentie « sans limitation de durée » cesse automatiquement de produire effet à la rupture du contrat de travail.
Le droit à l’image, composante du droit au respect de la vie privée (C. civ. art. 9), suppose une autorisation aux limites précises : durée, domaine géographique, supports visés et contextes exclus.
Faute de durée clairement stipulée, l’autorisation s’éteint avec le contrat : toute diffusion postérieure au départ du salarié caractérise alors une atteinte qui ouvre, à elle seule, droit à réparation, sans préjudice distinct à démontrer.
Une clause « sans limitation de durée » ne sécurise donc nullement l’employeur.
Entreprise adaptée : la marge facturée fait basculer la mise à disposition dans l’illicite
Cass. soc. 9-9-2026, n° 25-12.320
Une entreprise adaptée avait mis un travailleur handicapé à la disposition d’une banque pendant plus de sept ans, moyennant un forfait mensuel de 3 500 €. Les deux structures se prévalaient d’un contrat de prestation de services pour échapper à la prohibition du prêt de main-d’œuvre à but lucratif. La chambre sociale écarte cette qualification et confirme leur condamnation solidaire.
La requalification en fourniture exclusive de main-d’œuvre
Le critère de distinction tient à l’objet réel de la convention. La prestation de services suppose l’exécution d’une tâche nettement définie, mobilisant un savoir- faire propre au prestataire.
En l’espèce, le salarié assurait dans les locaux de la banque le traitement, la logistique et la distribution du courrier, tâches intéressant exclusivement l’entreprise utilisatrice.
Aucune technicité particulière n’était apportée au donneur d’ordres, de sorte que les conventions avaient pour objet exclusif la fourniture de main-d’œuvre.
La durée de l’opération, supérieure à sept années, achevait de ruiner la thèse d’une mise à disposition provisoire.
Le renvoi de l’article L. 5213-16 au régime non lucratif
Une entreprise adaptée peut mettre provisoirement un travailleur handicapé à la disposition d’un autre employeur, pour favoriser la réalisation de son projet professionnel et en vue de son embauche éventuelle (C. trav. art. L. 5213-16).
Ce texte renvoie expressément aux conditions de l’article L. 8241-2, siège du prêt de main-d’œuvre à but non lucratif.
Le mécanisme propre aux entreprises adaptées ne figure pas parmi les dérogations limitativement énumérées qui autorisent un prêt lucratif (C. trav. art. L. 8241-1).
La chambre sociale en tire un attendu de principe : « les travailleurs handicapés des entreprises adaptées ne peuvent être mis à disposition provisoire d’un autre employeur que dans le cadre d’un prêt de main-d’œuvre à but non lucratif ».
Le dépassement du coût réel caractérise le but lucratif
La facturation de l’entreprise prêteuse ne peut porter que sur les salaires versés, les charges sociales correspondantes et les frais professionnels remboursés au salarié.
Le forfait de 3 500 € excédait ces trois postes, le salaire mensuel de l’intéressé s’établissant à 1 200 €.
La marge ainsi dégagée caractérisait le but lucratif et emportait l’illicéité de l’opération.
Aucune des conditions réglementaires de la mise à disposition n’était au surplus satisfait : accord du salarié, contrat de mise à disposition conclu avec l’entreprise utilisatrice, prestation d’appui individualisée facturée distinctement (C. trav. art. D. 5213-81 et D. 5213-84).
La sanction de la collusion sur le terrain du travail dissimulé
Les juges du fond ont retenu une collusion destinée à écarter, sous couvert de conventions de prestation de services, l’application des règles du code du travail.
La condamnation solidaire porte sur des rappels de salaire, les primes de participation et d’intéressement et l’indemnité forfaitaire pour travail dissimulé, des heures supplémentaires étant demeurées non déclarées.
NB : La solution laisse intact le régime des entreprises adaptées de travail temporaire, qui relèvent de l’intérim et pratiquent donc un prêt de main-d’œuvre lucratif licite.
L’inaptitude peut être valablement constatée pendant la suspension du contrat de travail
Cass. soc. 10-12-2025, n° 24-15.511
Par un arrêt du 10 décembre 2025, la Cour de cassation confirme que le médecin du travail peut valablement constater l’inaptitude d’un salarié lors d’une visite de reprise organisée à l’initiative de l’employeur, même si le contrat est encore suspendu et malgré la transmission de nouveaux arrêts de travail.
Dans cette affaire, un salarié en arrêt maladie de longue durée avait été convoqué à une visite de reprise à l’issue de la date initialement prévue pour la fin de son arrêt. Entre-temps, celui-ci avait été prolongé. Le salarié s’est néanmoins présenté à l’examen médical et, à l’issue de celui-ci, le médecin du travail l’a déclaré inapte.
Pour rendre son avis, le médecin s’est fondé sur les dispositions des articles L. 4624-4 et R. 4624-31 du Code du travail, après avoir procédé à une étude du poste et échangé avec le salarié ainsi qu’avec l’employeur.
Le salarié a contesté la validité de cet avis, estimant que la visite de reprise ne pouvait intervenir qu’après une reprise effective du travail.
La Cour de cassation rejette le pourvoi et rappelle que le médecin du travail peut constater l’inaptitude lors d’un examen organisé sur le fondement de l’article R. 4624-31 du Code du travail, « peu important que l’examen médical ait lieu pendant la suspension du contrat de travail et nonobstant l’envoi par le salarié de nouveaux arrêts de travail ».
Pour autant, cette solution ne dispense pas l’employeur de veiller à ce que soient strictement respectées les exigences légales encadrant la constatation de l’inaptitude : réalisation d’une étude de poste, échanges avec les parties, avis écrit et motivé du médecin du travail, ainsi que des indications précises sur les possibilités de reclassement (C. trav., art. L. 4624-4).
Par ailleurs, la possibilité de constater l’inaptitude pendant la suspension du contrat doit être réservée aux situations dans lesquelles le médecin du travail estime qu’aucune amélioration de l’état de santé du salarié n’est envisageable à court terme.
Dans le même sens, dans un arrêt du 11 mars 2026 (n°24-21.030), la Cour de cassation considère que le médecin du travail peut prendre l’initiative d’une visite médicale ponctuelle et constater l’inaptitude du salarié à l’issue de celle-ci, dès lors que les conditions prévues par les articles L. 4624-4 et R. 4624-42 du Code du travail sont respectées.
Requalification d’un véhicule à usage professionnel en véhicule de fonction
Cass. soc. 14-1-2026 no 24-14.418
Véhicule de service : un usage privé toléré peut créer un avantage en nature
La Cour de cassation vient rappeler, dans un arrêt du 14 janvier 2026, qu’un véhicule mis à disposition pour un usage strictement professionnel peut, de fait, devenir un avantage en nature si l’employeur autorise implicitement son usage en dehors du temps de travail.
Un salarié, initialement itinérant, bénéficiait d’un véhicule pour ses déplacements professionnels. Ce véhicule lui restait accessible les week-ends, vacances et périodes d’arrêt maladie.
Bien que son employeur ait soutenu que ce véhicule était exclusivement destiné aux missions professionnelles, les juges ont constaté que le salarié le conservait à son domicile sans obligation de restitution, y compris en dehors du temps de travail.
Cette situation suffisait, selon eux, à caractériser une mise à disposition permanente, donc un avantage en nature.
Une définition précisée par le BOSS
Le Bulletin officiel de la sécurité sociale (BOSS) précise qu’un véhicule constitue un avantage en nature lorsqu’il est mis à disposition de façon permanente, permettant un usage personnel (BOSS, Avantages en nature, § 540 et § 550, 01/02/2025).
La notion de permanence s’apprécie au regard des faits : il y a avantage en nature si le salarié n’est pas tenu de restituer le véhicule « notamment en fin de semaine (samedi et dimanche) ou pendant ses périodes de congés ».
Une suppression unilatérale interdite
Dans cette affaire, après l’immobilisation du véhicule pour vétusté, l’employeur a refusé de le remplacer, soutenant que le salarié, devenu sédentaire, n’en avait plus besoin.
Ce dernier a alors cessé de venir travailler, estimant que ce retrait unilatéral d’un avantage en nature portait atteinte à ses conditions de travail.
La Cour lui a donné raison, en retenant que le véhicule, utilisé de manière continue depuis plusieurs années, constituait un avantage individuel que l’employeur ne pouvait supprimer sans son accord.
Cette décision rappelle qu’un usage privé simplement toléré d’un bien professionnel peut produire des effets juridiques significatifs.
En pratique, une tolérance prolongée peut :
- Faire naître un avantage individuel que l’employeur ne peut plus supprimer unilatéralement ;
- Conduire à la requalification en avantage en nature, avec l’obligation de l’intégrer dans l’assiette des cotisations sociales.
Pour l’entreprise, le risque est donc double : contentieux avec le salarié et redressement URSSAF en cas de contrôle.
Il convient donc d’être particulièrement vigilant, non seulement dans la rédaction des contrats de travail et de leurs avenants éventuels, mais également dans le suivi de l’utilisation des véhicules.
Faute inexcusable et pluralité d’employeurs : revirement de la Cour de cassation sur la charge de la preuve
Cass.soc. 25-06- 2026 (n° 23-22.278)
La Cour de cassation opère un revirement de jurisprudence majeur en matière de faute inexcusable de l’employeur en cas de pluralité d’employeurs successifs,
Lorsqu’un salarié atteint d’une maladie professionnelle saisit la justice pour faire reconnaître la faute inexcusable de l’un de ses anciens employeurs, il lui revient de rapporter la preuve qu’il a bien été exposé au risque de sa maladie dans l’entreprise de l’employeur mis en cause.
C’est ce qu’a décidé la Cour de cassation dans cet arrêt.
Ce faisant, la Haute juridiction abandonne sa solution de 2017, selon laquelle c’était à l’employeur dont la faute inexcusable était recherchée de prouver que le salarié n’avait pas été exposé au risque dans son entreprise.


